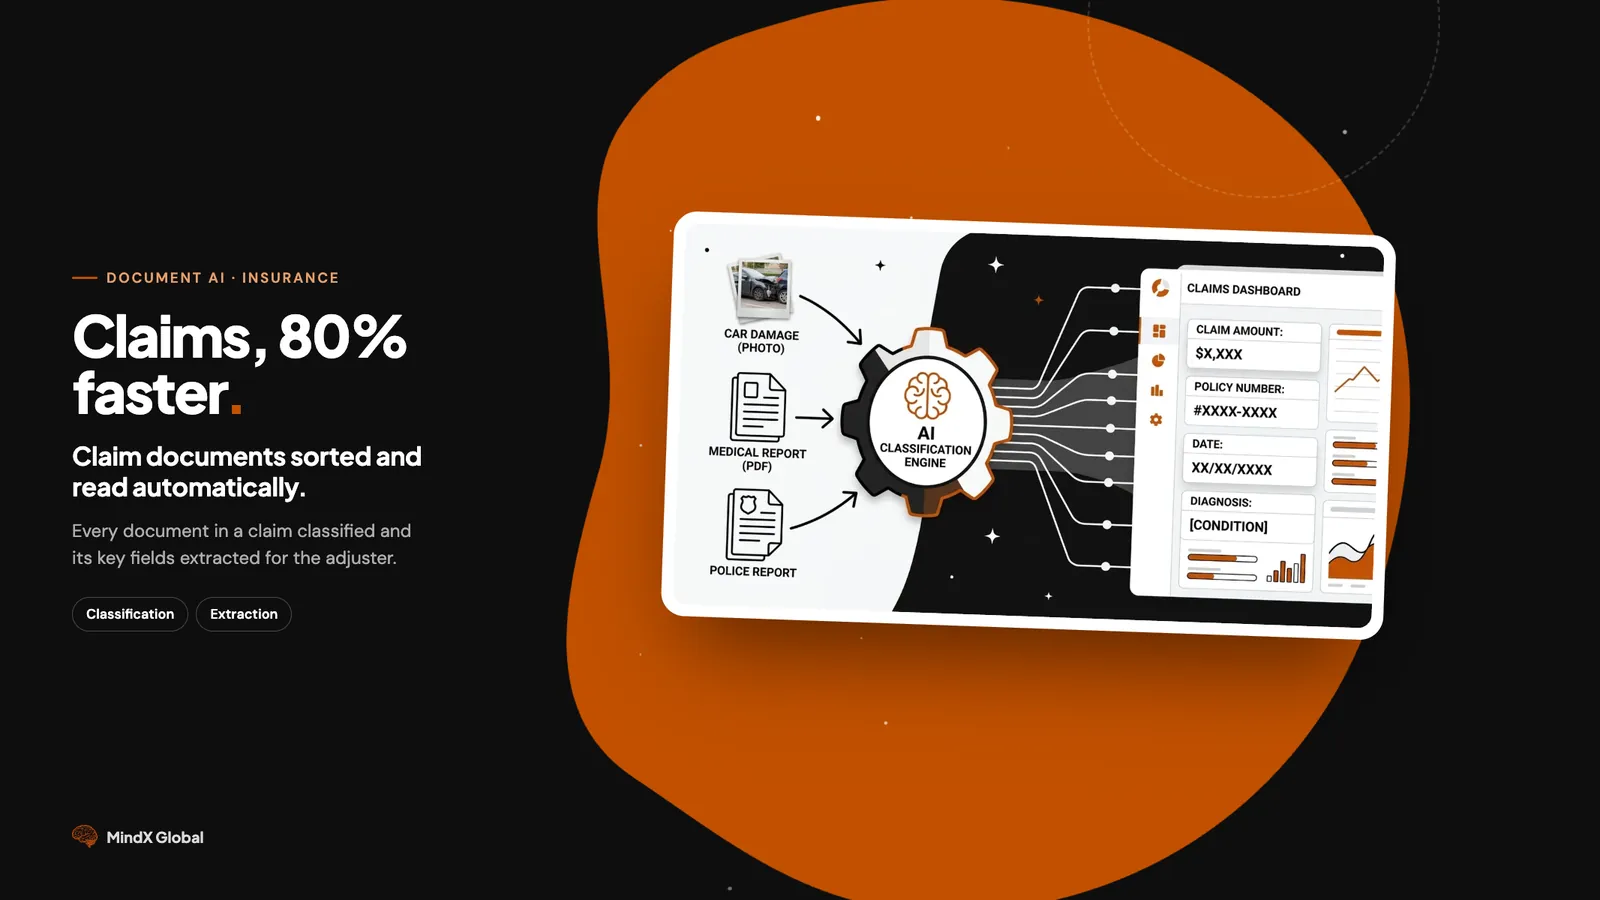
Il problema: i sinistri sono un incubo di documenti
Un sinistro assicurativo non è un documento — è una pila di documenti. Un solo sinistro auto può includere:
- Foto dei danni al veicolo (da più angolazioni)
- Verbale della polizia (PDF scansionato)
- Cartelle cliniche (se ci sono feriti)
- Preventivi di riparazione (dalla carrozzeria)
- Patente di guida (verifica dell'identità)
- Tessera assicurativa (dati della polizza)
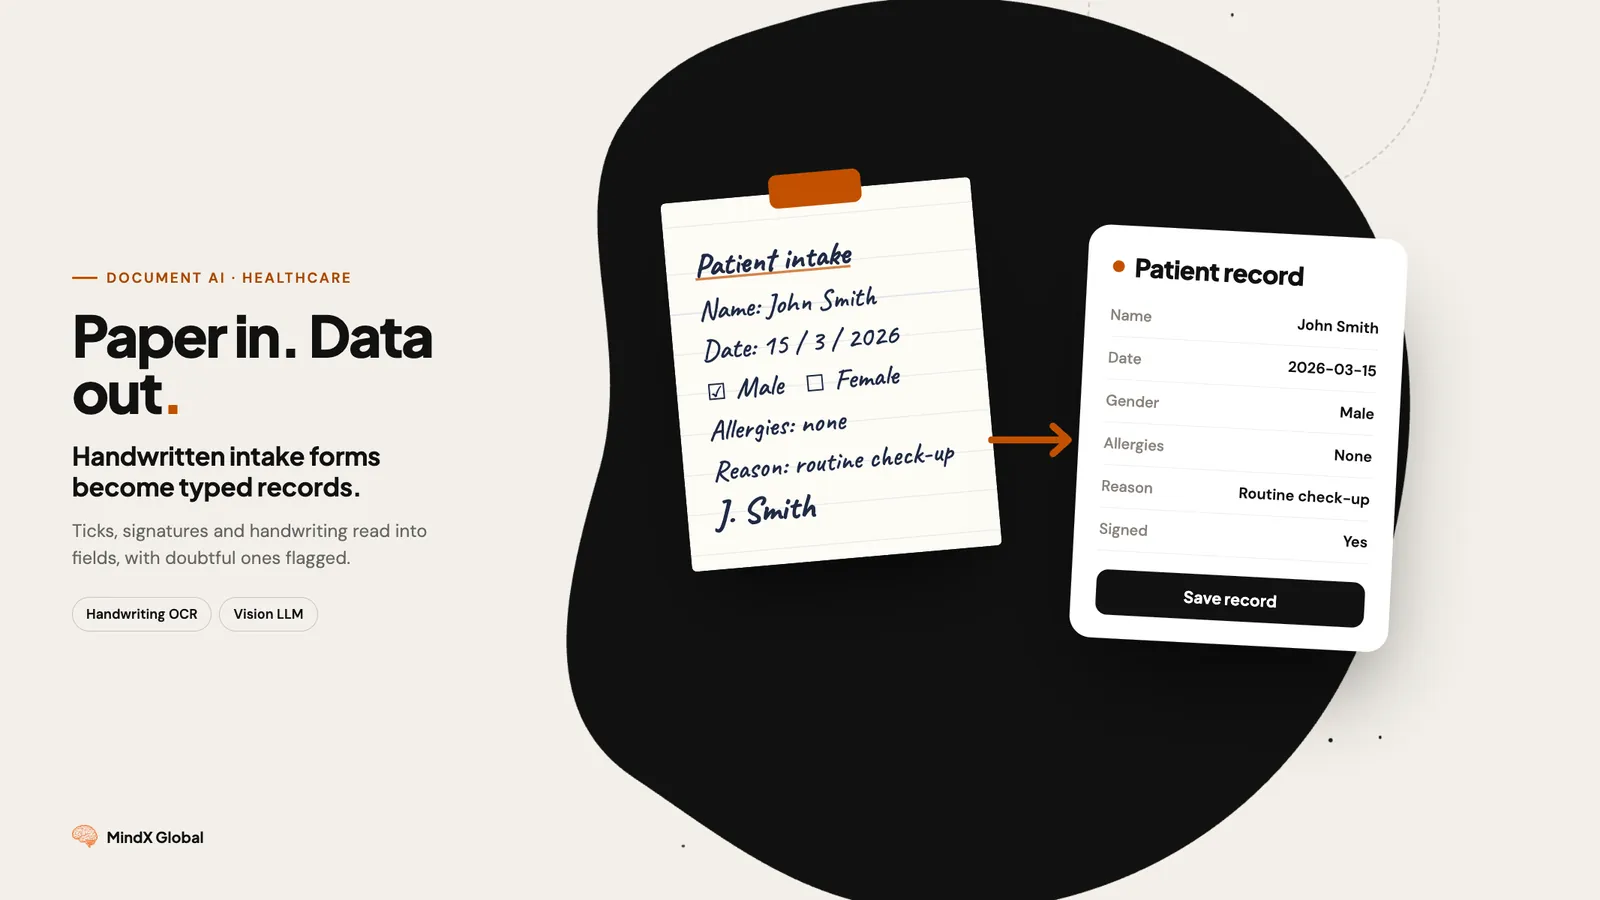
- Dichiarazioni dei testimoni (a mano o a macchina)
Un liquidatore deve:
- Smistare tutti questi documenti per tipo
- Estrarre i campi chiave da ciascuno (importo richiesto, numero di polizza, data, codici diagnosi)
- Incrociare le informazioni tra i documenti
- Inserire tutto nel sistema di gestione sinistri
- Segnalare incongruenze o documenti mancanti
Ci vogliono 30–45 minuti per sinistro. Con 50 sinistri al giorno, tutta la capacità del team se ne va in inserimento dati invece che nella valutazione vera e propria.
E se i documenti potessero smistarsi ed estrarsi da soli?
Cosa abbiamo costruito
Una pipeline di IA in due fasi che prima classifica ogni documento del fascicolo, poi lo invia a modelli di estrazione specializzati che ne ricavano i campi rilevanti.
Fase 1: classificazione dei documenti
Ogni documento caricato in un sinistro viene classificato automaticamente:
| Tipo di documento | Precisione di classificazione |
|---|---|
| Foto dei danni | 98% |
| Verbali della polizia | 96% |
| Cartelle cliniche | 94% |
| Preventivi di riparazione | 97% |
| Documenti d'identità | 99% |
| Tessere assicurative | 98% |
| Corrispondenza | 91% |
Precisione complessiva della classificazione: 94%
I documenti classificati male finiscono in una coda di revisione umana invece di essere elaborati in silenzio con il modello di estrazione sbagliato.
Fase 2: estrazione dei campi
Ogni tipo di documento ha il proprio schema di estrazione:
Dai verbali della polizia:
- Data, ora e luogo dell'incidente
- Parti coinvolte (nomi, targhe)
- Note dell'agente e codici di infrazione
- Numero del verbale
Dalle cartelle cliniche:
- Codici diagnosi (ICD-10)
- Date dei trattamenti e strutture
- Codici delle procedure (CPT)
- Importo totale fatturato
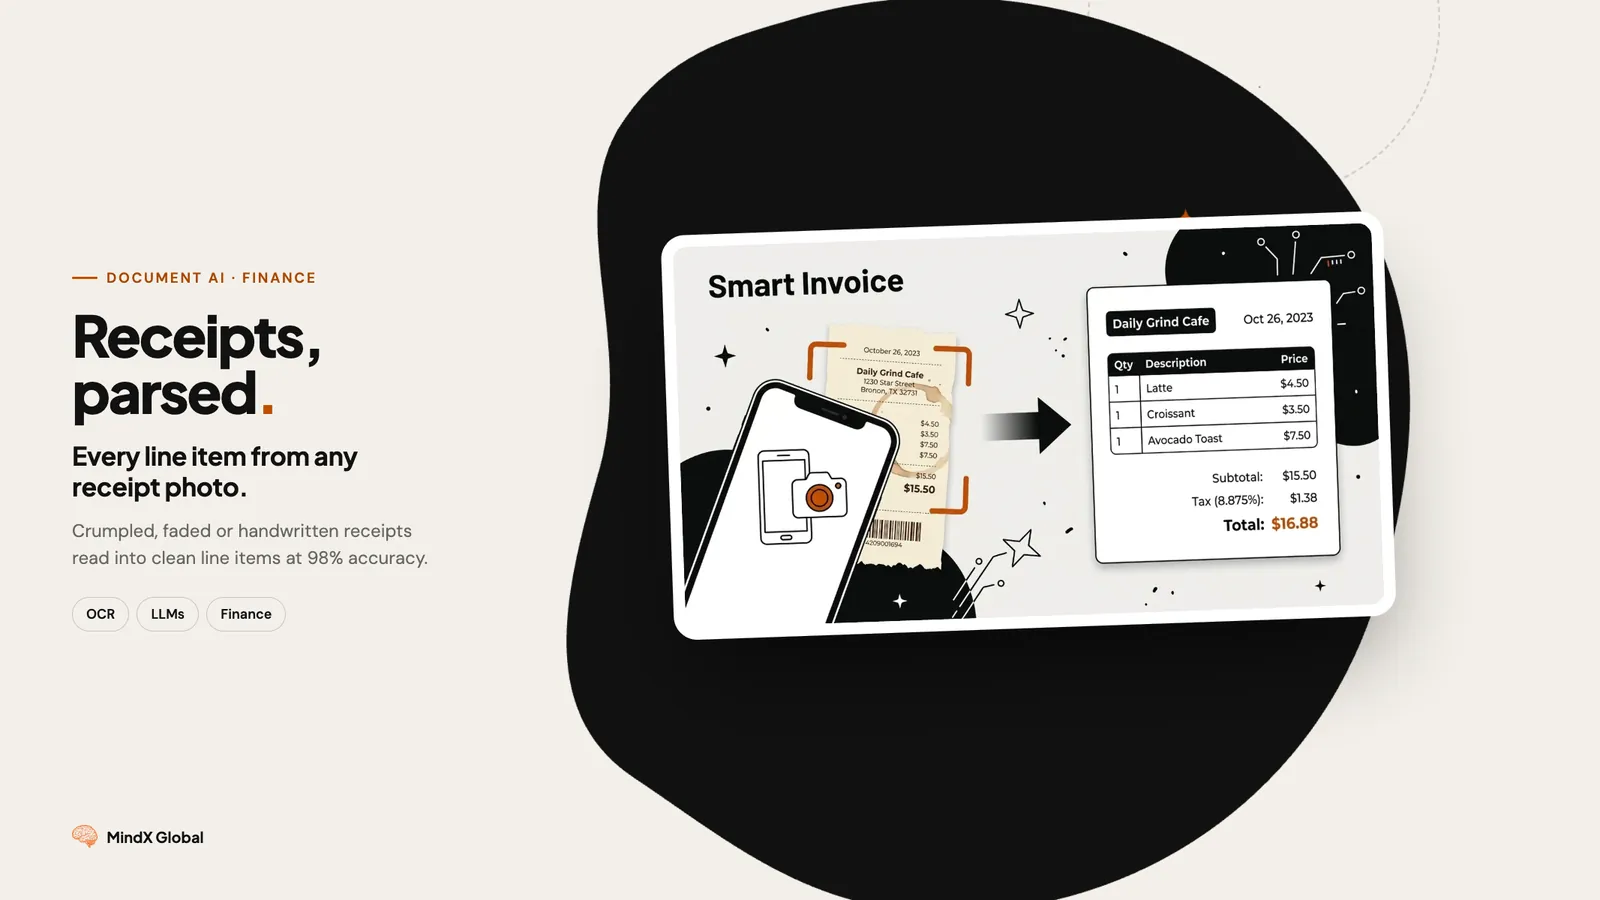
Dai preventivi di riparazione:
- Dati del veicolo (marca, modello, anno, VIN)
- Elenco dettagliato dei danni
- Ore di manodopera e costo dei ricambi
- Importo totale del preventivo
Dalle foto dei danni:
- Gravità del danno (lieve/moderato/grave)
- Aree colpite (paraurti anteriore, pannello posteriore, ecc.)
- Controllo di coerenza con il preventivo
Fase 3: composizione del fascicolo
Tutti i dati estratti confluiscono in un unico record del sinistro:
- Numero di polizza e dati dell'assicurato
- Riepilogo dell'incidente
- Importo totale richiesto
- Checklist della documentazione a supporto
- Avvisi di documenti mancanti
- Segnalazioni di incongruenze
I problemi difficili
Qualità dei documenti
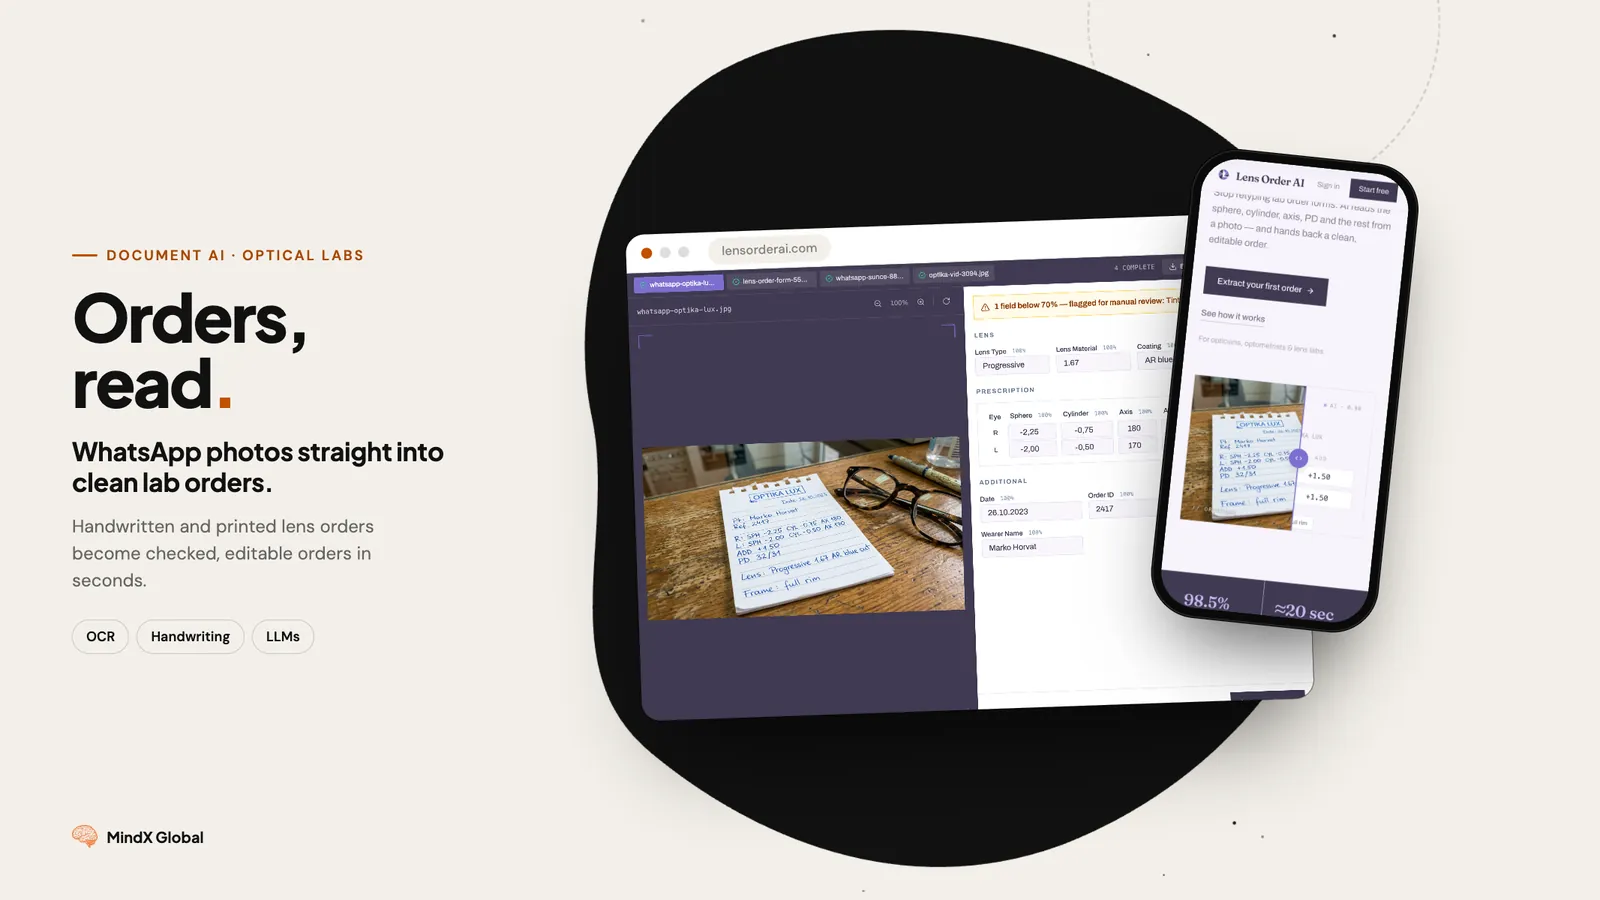
I documenti dei sinistri arrivano in ogni qualità immaginabile. Foto di verbali fatte col telefono. Cartelle cliniche via fax (sì, il fax esiste ancora in sanità). Screenshot di messaggi. Abbiamo costruito una pre-elaborazione robusta per ogni tipo di input.
Validazione incrociata
L'importo del preventivo deve corrispondere a quello nel sistema. La data del verbale deve corrispondere alla data di denuncia. Abbiamo costruito regole di validazione che individuano automaticamente le discrepanze.
Punteggio di affidabilità
Non tutte le estrazioni sono ugualmente sicure. Un numero di polizza stampato chiaramente è ad alta affidabilità. Una data mezza visibile su un verbale stropicciato è a bassa affidabilità. Mostriamo i punteggi di affidabilità così i liquidatori sanno esattamente cosa ricontrollare.
Risultati
| Metrica | Processo manuale | Il nostro sistema |
|---|---|---|
| Tempo per sinistro | 30–45 minuti | 5–8 minuti |
| Smistamento documenti | 5 min per sinistro | Immediato |
| Precisione dell'estrazione | 92% (umano) | 94% |
| Rilevamento documenti mancanti | Spesso sfugge | 99% segnalati |
| Capacità di elaborazione | 50 sinistri/giorno/team | 250+ sinistri/giorno |
Per una compagnia di medie dimensioni che gestisce 200 sinistri al giorno:
- Prima: 15 liquidatori che passano il 60% del tempo a inserire dati
- Dopo: Lo stesso team gestisce il triplo del volume e si concentra sulla valutazione
- Impatto: Tempo medio di chiusura ridotto da 14 a 5 giorni
- Risparmio: 400.000 $+ all'anno di costi del personale
A chi serve
- Compagnie assicurative che gestiscono sinistri auto, casa o salute
- Amministratori di sinistri che li gestiscono per più compagnie
- Società di gestione sinistri che devono chiudere più pratiche al giorno
- Studi legali che ordinano fascicoli e documentazione probatoria
- Assicurazioni sanitarie che gestiscono rimborsi medici e autorizzazioni preventive